Domain haus-und-mietverwaltung.de kaufen?
Wir ziehen mit dem Projekt
haus-und-mietverwaltung.de um.
Sind Sie am Kauf der Domain
haus-und-mietverwaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-und-mietverwaltung.de kaufen?
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **


Ähnliche Suchbegriffe für Abgeführt
Top-Angebote
Produkte zum Begriff Abgeführt:
-
Immobilien im Bereich Vermietung und Verpachtung. Steuerliche Betrachtung, Taschenbuch von Fabian Telgenkemper, GRIN, 978-3-346-62258-7Immobilien Im Bereich Vermietung Und Verpachtung. Steuerliche Betrachtung, Taschenbuch Von Fabian Telgenkemper, Grin, 978-3-346-62258-7, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
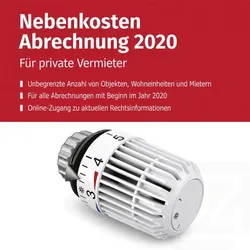
NebenkostenAbrechnung 2020NebenkostenAbrechnung 2020 Rechnen Sie Betriebs- und Nebenkosten rechtssicher ab Vermeiden Sie Fehler bei der Erstellung der Betriebs- und Nebenkostenabrechnung. Die Software "NebenkostenAbrechnung 2020" hilft privaten Vermietern bei der rechtssicheren Umlage von Betriebs-, Heiz- und Nebenkosten für beliebig viele Objekt-, Wohnungs- und Mieterdaten Sparen Sie Zeit und vergessen Sie nichts durch vorangelegte Kostenarten und gängige Umlageschlüssel - beliebig erweiterbar! Hinweis: Nur für Abrechungszeiträume beginnend in 2020. Laut Deutschem Mieterbund ist jede zweite Abrechnung falsch oder unvollständig. Umzulegende Kosten müssen in der Betriebskostenverordnung aufgelistet und für jeden Mieter ausweis- und belegbar sein. Beugen Sie Auseinandersetzungen mit Ihren Mietern vor - mit der Software NebenkostenAbrechnung 2020 sind Sie auf der sicheren Seite. Kostenlose Online-Updates der Software halten Sie immer auf dem neuesten Rechtsstand. Nehmen Sie die Abrechnung der Nebenkosten selbst in die Hand! Verteilung der Kosten anhand vorgegebener und flexibel anpassbarer Umlageschlüssel Per Mausklick zur Übersicht aller Kostenanteile und Umlage über alle Mieter Direkte Erfassung von Zählerständen und Zuordnung von Rechnungen für alle Betriebskostenarten Wertvolle Praxistipps und Musterfälle zu den häufigsten Problemfällen (z.B. Abrechnung bei Mieterwechsel oder die Umlage von Heizkosten) Kostenlose Vermietertipps und digitale Belegverwaltung Erhalten Sie neben der Software kostenlosen Zugang zum Online-Ratgeber NebenkostenBerater . Stets aktuelle Tipps, Checklisten und Erläuterungen helfen Ihnen bei allen Fragen rund um das private Vermieten (365 Tage Zugriff ab Registrierung). Features: Direkt ausfüllbare Bescheinigung über Haushaltsnahe Dienstleistungen (§35a II EStG) nach den Maßgaben der Finanzbehörden Verbesserung bei der Berechnung der Umlagen, da jetzt auch längere Zeiträume als der Abrechnungszeitraum berücksichtigt werden. Alle Rechnungen und Belege bequem über den BelegManager verwalten und alle relevanten Bezeichnungen und Beträge direkt in die NebenkostenAbrechnung übernehmen. Auf dem neusten Rechtsstand: Mit allen aktuellen und wichtigen Informationen rund um die Themen Betriebskosten- und Heizkostenabrechnung Flexibler Abrechnungszeitraum Nutzen Sie NebenkostenAbrechnung 2020 je Objekt auch mit unterschiedlichen Abrechnungszeiträumen für alle Abrechnungen mit Beginn im Jahr 2020 . Ein Abrechungszeitraum umfasst max. 365 bzw. 366 Tage und sollte spätestens zum 31.12.2020 beginnen. Noch einfacher im Folgejahr Durch die Übernahme der Daten von der NebenkostenAbrechnung 2020 in die Folgeversion 2021 müssen Sie in vielen Fällen lediglich die Verbrauchswerte aktualisieren - Fertig! Systemvoraussetzungen Hardware : PC ab 1 GHz, min. 512 MB RAM, CD-ROM-Laufwerk Betriebssystem : Windows 8 / 10 Aktueller Webbrowser : z. B. Chrome oder Firefox Internet-Zugang für Ratgeber und Online-Update Festplattenspeicher : ca. 200 MB USB-Installation: USB 2.0-Stick ab 512 MB29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NebenkostenAbrechnung 2025Vermeiden Sie Fehler Bei Der Erstellung Der Betriebs- Und Nebenkostenabrechnung. Diese Software Hilft Privaten Vermietern Bei Der Rechtssicheren Umlage Von Betriebs-, Heiz- Und Nebenkosten Für Beliebig Viele Objekt-, Wohnungs- Und Mieterdaten. ■...44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird Mehrwertsteuer abgeführt?
Die Mehrwertsteuer wird von Unternehmen auf den Verkauf von Waren oder Dienstleistungen erhoben. Die Unternehmen sind verpflichtet, die Mehrwertsteuer auf ihren Rechnungen auszuweisen und von ihren Kunden einzuziehen. Anschließend müssen sie die eingenommene Mehrwertsteuer an das Finanzamt abführen. Die abgeführte Mehrwertsteuer wird dann vom Finanzamt verwendet, um öffentliche Ausgaben zu finanzieren und den Staatshaushalt zu unterstützen. Unternehmen müssen regelmäßig Mehrwertsteuererklärungen abgeben, um ihre Umsätze und die abgeführte Mehrwertsteuer zu dokumentieren. **
-
Wann muss Kapitalertragsteuer abgeführt werden?
Die Kapitalertragsteuer muss abgeführt werden, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne. Diese Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Fälle, in denen die Kapitalertragsteuer selbstständig in der Steuererklärung angegeben und abgeführt werden muss. Die genauen Regelungen und Freibeträge können je nach Land und individueller Situation variieren. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Werden vom Arbeitslosengeld Rentenbeiträge abgeführt?
Ja, vom Arbeitslosengeld werden Rentenbeiträge abgeführt. Dies geschieht automatisch durch die Bundesagentur für Arbeit, die die Beiträge an die Rentenversicherung überweist. Dadurch wird sichergestellt, dass auch während der Arbeitslosigkeit Rentenansprüche aufgebaut werden. Die Höhe der Rentenbeiträge richtet sich dabei nach der Höhe des Arbeitslosengeldes. Es ist wichtig, dass auch während der Arbeitslosigkeit Rentenbeiträge gezahlt werden, um die spätere Rente zu sichern. **
-
Wann wird die Abgeltungssteuer abgeführt?
Die Abgeltungssteuer wird in Deutschland automatisch von den Banken und anderen Finanzinstituten abgeführt, wenn Kapitalerträge erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Höhe der Abgeltungssteuer beträgt 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die abgeführte Steuer wird dann in der jährlichen Steuererklärung angegeben und verrechnet. Es ist wichtig, die entsprechenden Kapitalerträge in der Steuererklärung anzugeben, um eine doppelte Besteuerung zu vermeiden. **
Wie oft wird Umsatzsteuer abgeführt?
Wie oft wird Umsatzsteuer abgeführt? Die Umsatzsteuer wird in der Regel quartalsweise abgeführt, das bedeutet alle drei Monate. Es gibt jedoch auch die Möglichkeit, die Umsatzsteuer monatlich oder jährlich abzuführen, je nach Höhe des Umsatzes. Es ist wichtig, die Umsatzsteuer fristgerecht an das Finanzamt zu zahlen, um keine Säumniszuschläge zu riskieren. Die genaue Abgabefrist variiert je nach Unternehmen und kann beim Finanzamt erfragt werden. **
Wohin wird die Gewerbesteuer abgeführt?
Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde abgeführt, in der sie ihren Firmensitz haben. Diese Einnahmen dienen der Finanzierung kommunaler Aufgaben und Investitionen, wie zum Beispiel dem Ausbau von Infrastruktur, der Bereitstellung von Bildungs- und Kultureinrichtungen oder der Unterstützung von sozialen Projekten. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Unternehmen sind gesetzlich verpflichtet, ihre Gewerbesteuererklärung abzugeben und die Steuer fristgerecht zu zahlen. **
Top-Angebote
Produkte zum Begriff Abgeführt:
-
RNK Mietvertrag Haus DIN A4 4002871054508Vertrag für die Vermietung eines Hauses, DIN A4 · Ausführung Papier: 80 g/qm, Naturpapier · Verwendung für Beschriftungsart: Kugelschreiber, Bleistift, Füllfederhalter,Schreibmaschine · für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften, mit Wohnungsgeberbescheinigung. · Papierformat: DIN A4 · Größe (B x H): 210 x 297 mm · Anzahl der Blätter: 4 Blatt4,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Vermietungsprozess von Immobilien. Objektbesichtigung/Planung, Verkaufsgespräch und Mietvertrag, Taschenbuch von Tobias Schweiger, GRIN,Der Vermietungsprozess Von Immobilien. Objektbesichtigung/planung, Verkaufsgespräch Und Mietvertrag, Taschenbuch Von Tobias Schweiger, Grin, 978-3-346-85329-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien im Bereich Vermietung und Verpachtung. Steuerliche Betrachtung, Taschenbuch von Fabian Telgenkemper, GRIN, 978-3-346-62258-7Immobilien Im Bereich Vermietung Und Verpachtung. Steuerliche Betrachtung, Taschenbuch Von Fabian Telgenkemper, Grin, 978-3-346-62258-7, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wie wird Mehrwertsteuer abgeführt?
Die Mehrwertsteuer wird von Unternehmen auf den Verkauf von Waren oder Dienstleistungen erhoben. Die Unternehmen sind verpflichtet, die Mehrwertsteuer auf ihren Rechnungen auszuweisen und von ihren Kunden einzuziehen. Anschließend müssen sie die eingenommene Mehrwertsteuer an das Finanzamt abführen. Die abgeführte Mehrwertsteuer wird dann vom Finanzamt verwendet, um öffentliche Ausgaben zu finanzieren und den Staatshaushalt zu unterstützen. Unternehmen müssen regelmäßig Mehrwertsteuererklärungen abgeben, um ihre Umsätze und die abgeführte Mehrwertsteuer zu dokumentieren. **
-
Wann muss Kapitalertragsteuer abgeführt werden?
Die Kapitalertragsteuer muss abgeführt werden, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne. Diese Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Fälle, in denen die Kapitalertragsteuer selbstständig in der Steuererklärung angegeben und abgeführt werden muss. Die genauen Regelungen und Freibeträge können je nach Land und individueller Situation variieren. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Ähnliche Suchbegriffe für Abgeführt
-
NebenkostenAbrechnung 2020NebenkostenAbrechnung 2020 Rechnen Sie Betriebs- und Nebenkosten rechtssicher ab Vermeiden Sie Fehler bei der Erstellung der Betriebs- und Nebenkostenabrechnung. Die Software "NebenkostenAbrechnung 2020" hilft privaten Vermietern bei der rechtssicheren Umlage von Betriebs-, Heiz- und Nebenkosten für beliebig viele Objekt-, Wohnungs- und Mieterdaten Sparen Sie Zeit und vergessen Sie nichts durch vorangelegte Kostenarten und gängige Umlageschlüssel - beliebig erweiterbar! Hinweis: Nur für Abrechungszeiträume beginnend in 2020. Laut Deutschem Mieterbund ist jede zweite Abrechnung falsch oder unvollständig. Umzulegende Kosten müssen in der Betriebskostenverordnung aufgelistet und für jeden Mieter ausweis- und belegbar sein. Beugen Sie Auseinandersetzungen mit Ihren Mietern vor - mit der Software NebenkostenAbrechnung 2020 sind Sie auf der sicheren Seite. Kostenlose Online-Updates der Software halten Sie immer auf dem neuesten Rechtsstand. Nehmen Sie die Abrechnung der Nebenkosten selbst in die Hand! Verteilung der Kosten anhand vorgegebener und flexibel anpassbarer Umlageschlüssel Per Mausklick zur Übersicht aller Kostenanteile und Umlage über alle Mieter Direkte Erfassung von Zählerständen und Zuordnung von Rechnungen für alle Betriebskostenarten Wertvolle Praxistipps und Musterfälle zu den häufigsten Problemfällen (z.B. Abrechnung bei Mieterwechsel oder die Umlage von Heizkosten) Kostenlose Vermietertipps und digitale Belegverwaltung Erhalten Sie neben der Software kostenlosen Zugang zum Online-Ratgeber NebenkostenBerater . Stets aktuelle Tipps, Checklisten und Erläuterungen helfen Ihnen bei allen Fragen rund um das private Vermieten (365 Tage Zugriff ab Registrierung). Features: Direkt ausfüllbare Bescheinigung über Haushaltsnahe Dienstleistungen (§35a II EStG) nach den Maßgaben der Finanzbehörden Verbesserung bei der Berechnung der Umlagen, da jetzt auch längere Zeiträume als der Abrechnungszeitraum berücksichtigt werden. Alle Rechnungen und Belege bequem über den BelegManager verwalten und alle relevanten Bezeichnungen und Beträge direkt in die NebenkostenAbrechnung übernehmen. Auf dem neusten Rechtsstand: Mit allen aktuellen und wichtigen Informationen rund um die Themen Betriebskosten- und Heizkostenabrechnung Flexibler Abrechnungszeitraum Nutzen Sie NebenkostenAbrechnung 2020 je Objekt auch mit unterschiedlichen Abrechnungszeiträumen für alle Abrechnungen mit Beginn im Jahr 2020 . Ein Abrechungszeitraum umfasst max. 365 bzw. 366 Tage und sollte spätestens zum 31.12.2020 beginnen. Noch einfacher im Folgejahr Durch die Übernahme der Daten von der NebenkostenAbrechnung 2020 in die Folgeversion 2021 müssen Sie in vielen Fällen lediglich die Verbrauchswerte aktualisieren - Fertig! Systemvoraussetzungen Hardware : PC ab 1 GHz, min. 512 MB RAM, CD-ROM-Laufwerk Betriebssystem : Windows 8 / 10 Aktueller Webbrowser : z. B. Chrome oder Firefox Internet-Zugang für Ratgeber und Online-Update Festplattenspeicher : ca. 200 MB USB-Installation: USB 2.0-Stick ab 512 MB29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NebenkostenAbrechnung 2025Vermeiden Sie Fehler Bei Der Erstellung Der Betriebs- Und Nebenkostenabrechnung. Diese Software Hilft Privaten Vermietern Bei Der Rechtssicheren Umlage Von Betriebs-, Heiz- Und Nebenkosten Für Beliebig Viele Objekt-, Wohnungs- Und Mieterdaten. ■...44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übertragung und Vermietung von Immobilien, Taschenbuch von Sabine Berger,Christian Bürgler,Paul Felix Fuchs,Herbert Kovar,Barbara Zorman, Linde,Übertragung Und Vermietung Von Immobilien, Taschenbuch Von Sabine Berger,christian Bürgler,paul Felix Fuchs,herbert Kovar,barbara Zorman, Linde, 978-3-7073-5403-4, Seitenanzahl: 30268,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuervorteile durch Zwischenschaltung einer Kapitalgesellschaft bei der Vermietung von Immobilien?, Taschenbuch von Marius Brinkmann, GRIN,Steuervorteile Durch Zwischenschaltung Einer Kapitalgesellschaft Bei Der Vermietung Von Immobilien?, Taschenbuch Von Marius Brinkmann, Grin, 978-3-346-25186-2, Seitenanzahl: 12447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden vom Arbeitslosengeld Rentenbeiträge abgeführt?
Ja, vom Arbeitslosengeld werden Rentenbeiträge abgeführt. Dies geschieht automatisch durch die Bundesagentur für Arbeit, die die Beiträge an die Rentenversicherung überweist. Dadurch wird sichergestellt, dass auch während der Arbeitslosigkeit Rentenansprüche aufgebaut werden. Die Höhe der Rentenbeiträge richtet sich dabei nach der Höhe des Arbeitslosengeldes. Es ist wichtig, dass auch während der Arbeitslosigkeit Rentenbeiträge gezahlt werden, um die spätere Rente zu sichern. **
-
Wann wird die Abgeltungssteuer abgeführt?
Die Abgeltungssteuer wird in Deutschland automatisch von den Banken und anderen Finanzinstituten abgeführt, wenn Kapitalerträge erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Höhe der Abgeltungssteuer beträgt 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die abgeführte Steuer wird dann in der jährlichen Steuererklärung angegeben und verrechnet. Es ist wichtig, die entsprechenden Kapitalerträge in der Steuererklärung anzugeben, um eine doppelte Besteuerung zu vermeiden. **
-
Wie oft wird Umsatzsteuer abgeführt?
Wie oft wird Umsatzsteuer abgeführt? Die Umsatzsteuer wird in der Regel quartalsweise abgeführt, das bedeutet alle drei Monate. Es gibt jedoch auch die Möglichkeit, die Umsatzsteuer monatlich oder jährlich abzuführen, je nach Höhe des Umsatzes. Es ist wichtig, die Umsatzsteuer fristgerecht an das Finanzamt zu zahlen, um keine Säumniszuschläge zu riskieren. Die genaue Abgabefrist variiert je nach Unternehmen und kann beim Finanzamt erfragt werden. **
-
Wohin wird die Gewerbesteuer abgeführt?
Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde abgeführt, in der sie ihren Firmensitz haben. Diese Einnahmen dienen der Finanzierung kommunaler Aufgaben und Investitionen, wie zum Beispiel dem Ausbau von Infrastruktur, der Bereitstellung von Bildungs- und Kultureinrichtungen oder der Unterstützung von sozialen Projekten. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Unternehmen sind gesetzlich verpflichtet, ihre Gewerbesteuererklärung abzugeben und die Steuer fristgerecht zu zahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.